Subsidio tasa hipotecaria: cómo asegurar el beneficio
La Ley 21.836 amplió el beneficio a viviendas nuevas de hasta 6.000 UF, elevó los cupos a 80.000 y extendió su vigencia hasta mayo de 2028.
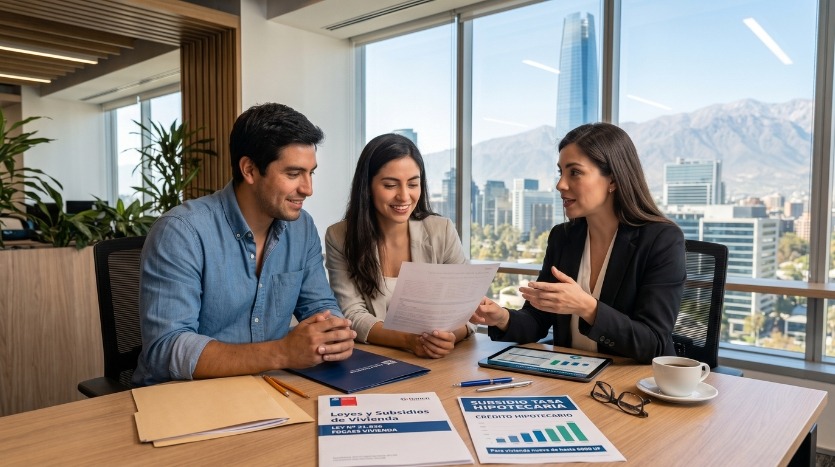
El subsidio a la tasa hipotecaria volvió a ampliarse en Chile con la Ley 21.836, publicada el 17 de agosto de 2026. La medida beneficia a personas que compren viviendas nuevas de hasta 6.000 UF mediante crédito hipotecario, porque el Estado cubre hasta 0,6 puntos porcentuales de la tasa. Además, el programa aumentó a 80.000 cupos y podrá solicitarse hasta el 31 de mayo de 2028.
La ampliación modifica el esquema creado por la Ley 21.748. Antes, el beneficio alcanzaba viviendas de hasta 4.000 UF y contemplaba 50.000 subsidios. Ahora, el nuevo límite cubre una parte mucho mayor de la oferta de viviendas nuevas disponible en Chile.
Subsidio tasa hipotecaria: cuánto puede bajar tu crédito
El mecanismo actúa directamente sobre la tasa hipotecaria. Si una institución financiera aprueba, por ejemplo, una tasa fija de 4,5%, el subsidio puede reducirla hasta 3,9%. Por lo tanto, el dividendo mensual también disminuye durante la vigencia del crédito.
El reglamento establece que el subsidio corresponde a 60 puntos base y se aplica mientras el crédito permanezca vigente. BancoEstado informa que el programa puede financiar hasta el 90% del valor de la propiedad, con plazos de hasta 30 años, sujeto siempre a evaluación comercial y de riesgo.
Además, el subsidio se asigna conjuntamente con la Garantía de Apoyo a la Vivienda Nueva del FOGAES. Esta cobertura estatal facilita que las instituciones financieras otorguen financiamiento con un pie menor, aunque no elimina la obligación de cumplir con las condiciones crediticias del banco.
La vivienda debe ser nueva y corresponder a su primera venta. También debe respetar el tope de 6.000 UF. En departamentos, BancoEstado incluye estacionamiento y bodega al calcular ese límite.
Cómo acceder antes de que se agoten los 80.000 cupos
Aquí aparece la principal diferencia práctica: no existe una postulación independiente para “guardar” un cupo. BancoEstado explica que el subsidio se solicita directamente al tramitar el crédito hipotecario. Por eso, quien quiera utilizarlo debe iniciar la evaluación financiera con una institución que opere el programa.
El comprador también debe cumplir los requisitos legales y reglamentarios. Entre ellos figura que la promesa de compraventa no sea anterior al 31 de diciembre de 2024. Además, la operación debe superar la evaluación crediticia correspondiente.
La Ley 21.836 elevó el máximo desde 50.000 hasta 80.000 subsidios. Dentro de ese total, 6.000 están reservados para determinadas primeras viviendas de hasta 3.000 UF vinculadas a beneficios habitacionales establecidos por la normativa.
El plazo legal termina el 31 de mayo de 2028. Sin embargo, esperar hasta esa fecha no garantiza disponibilidad, porque los cupos son limitados.
Por eso, el paso decisivo no es “inscribirse” en una lista estatal. Es cotizar una vivienda elegible, comparar créditos, solicitar formalmente el financiamiento y confirmar con el banco que la operación está siendo registrada bajo el subsidio a la tasa.
También conviene comparar la CAE, seguros, plazo y costo total del hipotecario, porque una tasa subsidiada mejora el dividendo, pero no convierte cualquier oferta en la alternativa más conveniente para el comprador en particular.